

Cashew
Dapper App Developer
- 4,9
- 227.00 recensioni
- 500.00K
- Download
- Free
- Prezzo
Screenshot
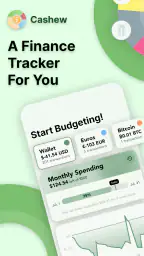
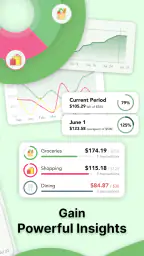
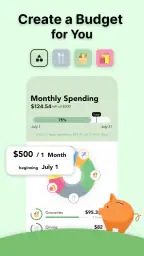
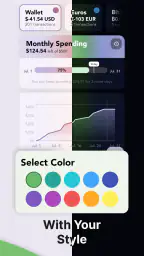
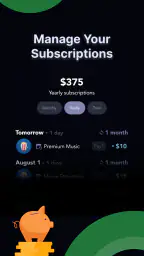
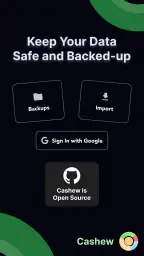
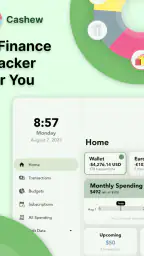
Cashew Pro e contro
Pro
- Interfaccia utente intuitiva e facile da usare.
- Supporta più valute e tassi di cambio.
- Opzioni di personalizzazione avanzate.
- Sincronizzazione cloud per backup sicuri.
- Rapporti dettagliati sulle spese.
Contro
- Non disponibile in tutte le lingue.
- Versione gratuita con funzionalità limitate.
- Richiede connessione Internet stabile.
- Poche integrazioni con altre app.
- Assistenza clienti non sempre rapida.
 Analisi di All-app
Quando scelgo un’app per seguire le spese, la prima domanda che mi faccio è semplice: mi aiuterà a prendere decisioni migliori senza trasformare la gestione del denaro in un altro lavoro? Cashew punta proprio a rendere più leggibili entrate e uscite, con strumenti per registrare e organizzare i movimenti. È un’app di finanza sviluppata da Dapper App Developer; la versione attuale è la 5.4.4 e serve Android 6.0 o successivo. La userei soprattutto se voglio costruire un’abitudine di controllo regolare, non se cerco una consulenza finanziaria o una soluzione che decida al posto mio.
Prima di sceglierla: che cosa vuoi controllare?
Per capire se fa al caso tuo, conviene partire dal problema concreto. Se a fine mese ti chiedi dove siano finiti i soldi, categorizzare le spese può rendere evidente la differenza tra acquisti ricorrenti, spese quotidiane e uscite occasionali. Se invece vuoi soprattutto pianificare, un budget per categoria può aiutarti a fissare un limite prima di spendere, anziché ricostruire tutto a posteriori. Sono due modi diversi di usare lo stesso tipo di strumento: il primo fotografa le abitudini, il secondo prova a guidarle.
La valuterei anche in base a quanto sei disposto a inserire e controllare. Un tracker è utile solo se i movimenti sono abbastanza aggiornati da raccontare la situazione reale. Perciò, prima di affidarti ai report, farei una prova con un periodo breve e verificherei che le categorie rispecchino davvero il tuo modo di spendere. La qualità delle conclusioni dipende dalla qualità delle registrazioni: una spesa lasciata fuori o attribuita al gruppo sbagliato può rendere fuorviante anche un grafico ben presentato.
Un'interfaccia intuitiva e accattivante
La prima cosa che ho notato quando ho aperto Cashew è stata la sua interfaccia pulita e moderna. Non ci sono fronzoli inutili; tutto è dove ti aspetti che sia. Questo rende l'esperienza utente davvero piacevole. Non amo quando le app di finanza sembrano complicate come un foglio di calcolo avanzato e qui, fortunatamente, non è il caso.
Funzionalità principali che fanno la differenza
Una delle caratteristiche che mi ha colpito di più è la capacità di sincronizzare automaticamente i conti bancari. Puoi collegare il tuo conto corrente e vedere tutte le transazioni in un unico posto. Questo è un grande vantaggio, soprattutto per chi, come me, tende a dimenticare le piccole spese.
Un'altra funzione che ho trovato molto utile è la possibilità di categorizzare le spese. Puoi creare categorie personalizzate e vedere facilmente dove stai spendendo di più. Questo è particolarmente utile se stai cercando di ridurre le spese superflue e risparmiare di più.
Reportistica e analisi dettagliata
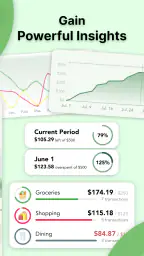
Se sei un fan dei grafici e delle statistiche, apprezzerai sicuramente la sezione di reportistica di Cashew. Puoi generare report mensili che mostrano le tue entrate, uscite e il saldo netto. È tutto molto visivo e ti aiuta a capire rapidamente la tua situazione finanziaria attuale.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Inoltre, l'app offre suggerimenti personalizzati su come migliorare le tue abitudini di spesa. È come avere un piccolo consulente finanziario nel tuo telefono, sempre pronto a darti una mano quando ne hai bisogno.
Un'esperienza personalizzata
Una delle cose che apprezzo di più è quanto sia personalizzabile l'app. Puoi impostare budget mensili per diverse categorie di spesa e l'app ti avvisa quando stai per raggiungere i limiti che hai impostato. Questo livello di personalizzazione ti dà un controllo totale sulle tue finanze.
E per chi viaggia spesso, la funzione di conversione valuta è un vero toccasana. Puoi gestire facilmente le spese in valute diverse senza dover fare calcoli complessi. È una di quelle piccole caratteristiche che fanno una grande differenza nel lungo termine.
Un metodo che funziona nella vita quotidiana
Il modo più concreto per usare questi strumenti è scegliere un momento fisso per aggiornare il quadro, invece di aprire l’app a caso solo quando il saldo sembra basso. Per esempio, dopo la spesa settimanale, controllerei le transazioni recenti e assegnerei con calma quelle che non risultano subito chiare. Una volta a settimana è spesso un ritmo più sostenibile del tentativo di ricostruire tutto alla fine del mese; soprattutto, permette di correggere una categoria mentre ricordi ancora a cosa si riferiva l’acquisto.
Immagina una giornata normale: paghi un caffè, fai la spesa e compri un biglietto per un viaggio. Se il primo movimento è piccolo, è proprio quello che rischia di sparire dalla memoria; se il secondo appartiene a una categoria personalizzata, il confronto con il limite può aiutarti a capire se stai seguendo il piano; il terzo può richiedere attenzione alla valuta. Il vantaggio non è che l’app risolve automaticamente queste scelte, ma che riunisce informazioni che altrimenti potresti controllare in posti diversi. Per ottenere un quadro sensato, però, distinguerei le spese una tantum da quelle abituali: mescolarle senza criterio può far sembrare un mese molto più costoso del normale.
Piccole abitudini per report più utili
Un accorgimento pratico è mantenere poche categorie abbastanza ampie, aggiungendone una nuova solo quando ti serve davvero rispondere a una domanda. Se crei una categoria per ogni tipo di acquisto, la classificazione richiede più tempo e i report diventano difficili da leggere; se ne usi una sola per tutto, invece, perdi le differenze che volevi scoprire. Io partirei da gruppi che riflettono decisioni reali, come alimentari, trasporti o spese personali, e li rivedrei dopo aver osservato come li uso.
Farei attenzione anche al significato del budget: è un riferimento scelto da te, non una previsione infallibile né un giudizio sul tuo comportamento. Un avviso vicino al limite può essere utile per fermarsi e valutare un acquisto, ma non deve diventare un motivo per rinunciare a una spesa necessaria. Per questo trovo più sensato controllare il budget insieme alle entrate e alle uscite del periodo, anziché interpretare un singolo avviso fuori contesto.
Connessione, inserimento manuale e fiducia nei numeri
La sincronizzazione dei conti può ridurre il lavoro di registrazione, ma prima di basare le proprie decisioni su un riepilogo controllerei che i movimenti importati siano completi e correttamente classificati. Le transazioni automatiche non eliminano sempre la necessità di una revisione: un acquisto può avere una descrizione poco intuitiva oppure richiedere una categoria diversa da quella assegnata. Se preferisci non collegare un conto, l’inserimento manuale può essere un’alternativa più controllabile, ma comporta un impegno maggiore e funziona soltanto se riesci a mantenerlo con regolarità.
È una distinzione importante anche per la fiducia: userei i report di Cashew per capire le mie abitudini e individuare tendenze, non come sostituto dell’estratto conto o come unica base per decisioni finanziarie importanti. Quando una cifra non torna, la verifica del movimento alla fonte resta il passaggio prudente. Questa attenzione non toglie utilità al tracker; evita piuttosto di confondere una panoramica comoda con una garanzia di precisione assoluta.
Per chi è adatta e quando guardare altrove
La consiglierei a chi vuole seguire le spese personali senza partire da un foglio di calcolo, a chi desidera impostare limiti per categorie e a chi trova più facile capire i propri comportamenti attraverso report visivi. Può essere una buona scelta anche per chi alterna spese ordinarie e acquisti in valute diverse, purché sia disposto a controllare come sono registrati i movimenti. La valutazione media è di 4,9, con circa 23 mila valutazioni: un segnale di apprezzamento diffuso, pur senza poter dire da solo se il suo metodo si adatterà alle tue abitudini.
La vedo meno indicata per chi pretende un bilancio sempre perfetto senza dedicare tempo alla revisione, oppure per chi cerca uno strumento di investimento, consulenza professionale o gestione contabile avanzata. Se la tua priorità è semplicemente consultare il saldo, l’app della banca potrebbe bastare; se vuoi elaborazioni totalmente su misura, un foglio di calcolo offre più libertà, ma richiede anche più lavoro. Rispetto a un quaderno o a una nota sul telefono, un tracker con categorie e report aiuta a confrontare i periodi; in cambio, bisogna mantenere una struttura coerente e non abbandonare la registrazione dopo pochi giorni.
Il passaggio da un altro metodo
Cambiare sistema non significa dover ricostruire ogni acquisto passato. Per cominciare, sceglierei una data precisa e registrerei da lì le nuove entrate e uscite, conservando il metodo precedente come riferimento per eventuali controlli. Poi definirei le categorie prima di importare o inserire molti movimenti: decidere la struttura in anticipo riduce le riclassificazioni e rende i primi report più leggibili. Se arrivi da un foglio elettronico, non cercherei di replicare ogni colonna; terrei soltanto le distinzioni che mi aiutano davvero a decidere.
Il costo del passaggio è soprattutto il tempo necessario per imparare il flusso e correggere le prime classificazioni. L’app è gratuita, ma prevede acquisti in-app da 1,69 a 21,99 euro se la fatturazione avviene tramite Play: prima di pagare, valuterei con calma se le funzioni che uso ogni settimana giustificano una spesa. La presenza di acquisti non impedisce di iniziare senza costo; semplicemente, non darei per scontato che ogni opzione avanzata sia indispensabile per tenere sotto controllo le spese.
Disponibilità e aspettative realistiche
Cashew è classificata PEGI 3 e ha superato le 500 mila installazioni. È stata pubblicata il 21 agosto 2023 e continua a essere proposta nella versione 5.4.4. Questi riferimenti aiutano a inquadrare un’app già scelta da molte persone, ma non sostituiscono una prova personale: nell’uso quotidiano contano soprattutto la chiarezza delle categorie e la costanza con cui aggiorni i dati. Io partirei con un obiettivo piccolo, come capire quanto spendo in una categoria precisa, invece di impostare subito un sistema completo per ogni aspetto delle finanze.
Un’altra domanda pratica è se si possa usare senza collegare il conto: la gestione manuale offre un percorso possibile per chi preferisce inserire le spese da sé, mentre la sincronizzazione automatica è utile a chi vuole ridurre le omissioni. Sono approcci con compromessi diversi, non una scelta universalmente migliore. Se la priorità è limitare l’inserimento, controllerei il flusso automatico; se invece vuoi decidere personalmente quali movimenti annotare, accetterei il tempo aggiuntivo della registrazione manuale e farei verifiche regolari.
Il mio consiglio finale
In sintesi, Cashew è un'applicazione che consiglio vivamente a chiunque voglia avere una visione chiara e dettagliata delle proprie finanze personali. È intuitiva, ricca di funzionalità e veramente utile per chi desidera migliorare la gestione del denaro. Se cerchi un modo per semplificare la tua vita finanziaria, questa app potrebbe essere proprio quello che fa per te.
Quindi, se sei curioso di provarla, ti consiglio di scaricarla e vedere con i tuoi occhi come può fare la differenza. Buona gestione delle finanze!
Domande frequenti
Cos'è Cashew e quali sono le sue funzionalità principali?
Cashew è un'applicazione progettata per aiutarti a gestire le tue finanze personali. Le sue funzionalità principali includono la possibilità di monitorare le spese, creare budget, e analizzare le tue abitudini di spesa attraverso grafici e rapporti dettagliati. Inoltre, offre strumenti per pianificare obiettivi finanziari a lungo termine.
Cashew è disponibile sia per Android che per iOS?
Sì, Cashew è disponibile sia per dispositivi Android che iOS. Può essere scaricata direttamente dal Google Play Store per dispositivi Android e dall'App Store per dispositivi iOS. Assicurati di avere lo spazio di archiviazione necessario e una connessione internet stabile per un download senza problemi.
Quali sono i requisiti minimi di sistema per utilizzare Cashew?
Per Android, Cashew richiede almeno la versione 5.0 (Lollipop) o successiva. Per iOS, è necessario avere iOS 11.0 o versioni successive. È importante avere anche spazio sufficiente sul dispositivo per l'installazione e l'archiviazione dei dati generati dall'applicazione.
Cashew è sicura da usare per gestire le mie informazioni personali e finanziarie?
Sì, Cashew utilizza protocolli di sicurezza avanzati per proteggere i tuoi dati personali e finanziari. L'app impiega la crittografia end-to-end e offre l'autenticazione a due fattori per garantire che solo tu possa accedere alle tue informazioni sensibili.
Cashew è gratuita o prevede costi aggiuntivi?
Cashew offre una versione gratuita con funzionalità di base. Tuttavia, per accedere a funzioni avanzate come l'analisi dettagliata delle spese e la pianificazione personalizzata, è possibile sottoscrivere un abbonamento premium. I costi dell'abbonamento possono variare, quindi si consiglia di verificare direttamente sull'app.


